Chinas ambivalente Rolle in der internationalen Klimapolitik
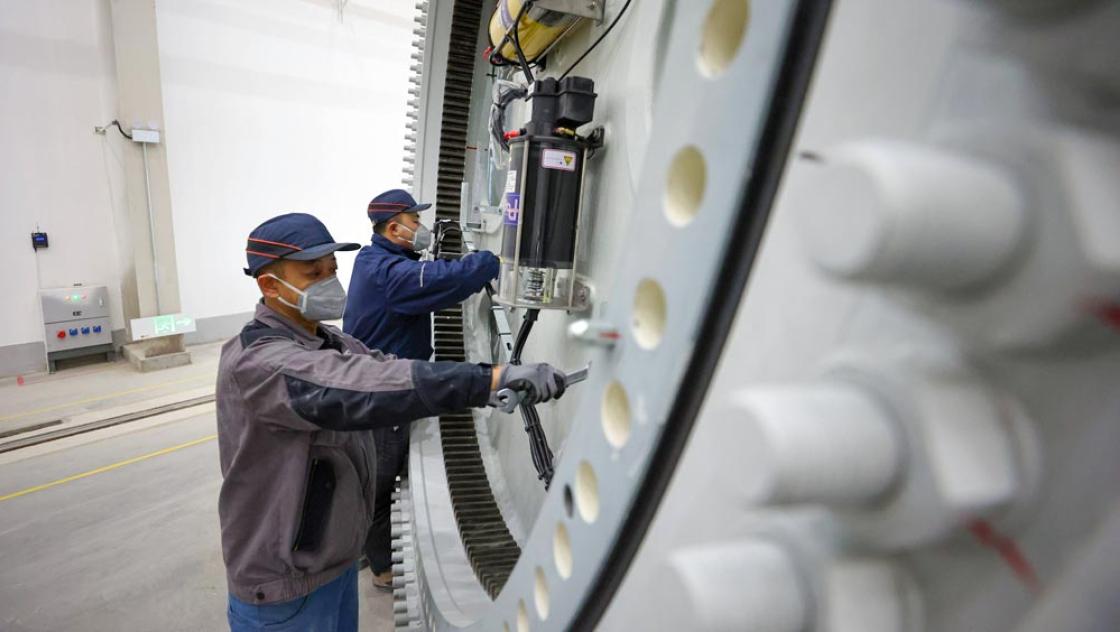
Bild: Arbeiter montieren eine Windkraftanlagen in Zhangye, 15.11.2023 (IMAGO / VCG)
Mit dem Rückzug der USA aus der Klimapolitik richten sich viele Hoffnungen auf China. Tatsächlich treibt das Land den Ausbau erneuerbarer Energien und die Elektrifizierung voran, hält jedoch an der Verbrennung von fossilen Brennstoffen fest. Große Fortschritte sind da auch bei der diesjährigen Klimakonferenz in Antalya nicht zu erwarten.
Während die Klimakrise voranschreitet, ringt die internationale Klimapolitik um ein elf Jahre altes Versprechen: Die Erderwärmung möglichst auf 1,5 Grad gegenüber vorindustriellen Zeiten zu beschränken, in jedem Fall aber auf unter 2 Grad. Diese 2015 in Paris vereinbarten Ziele gelten offiziell bis heute. Doch das 1,5-Grad-Ziel ist inzwischen außer Reichweite gerückt. Laut dem Emissions Gap Report des UN-Umweltprogramms steuert die Welt derzeit auf eine Erwärmung um 2,8 Grad bis 2100 zu. Selbst bei konsequenter Umsetzung aller nationalen Klimaschutzpläne wären es mindestens noch 2,3 Grad. Die Folgen: Dürren und Waldbrände, Starkregen und Sturzfluten nehmen zu. Gletscher und das polare Eis schmelzen, der Meeresspiegel steigt. Lebensräume für Pflanzen, Tiere und Menschen schwinden.
Daran dürfte auch die COP31, die nächste Klimakonferenz, wenig ändern, die vom 9. bis 20. November in Antalya tagt. Die türkische COP-Präsidentschaft hat, wie es sich für gute Gastgeber gehört, ein neues Ziel verkündet: »35 x 35«. Bis 2035 soll der Stromanteil am weltweiten Energieverbrauch auf 35 Prozent steigen. Das ist kein schlechtes Vorhaben, für sich allein genommen aber nicht sonderlich ambitioniert. Denn die Elektrifizierung von Verkehr, Industrie und Wärmeversorgung leistet nur dann einen relevanten Beitrag zum Klimaschutz, wenn mehr Strom aus erneuerbaren Energien statt fossilen Brennstoffen gewonnen wird. Dafür braucht es zweierlei: Investitionen in erneuerbare Energieträger, Stromspeicher und -netze, vor allem jedoch den Ausstieg aus fossilen Energieträgern.
Auf eben diesen hat sich die internationale Staatengemeinschaft bisher nicht geeinigt. Die auf der Klimakonferenz 2023 in Dubai beschlossene »Abkehr von fossilen Energieträgern« bleibt unverbindlich; klare CO2-Reduktionspfade und Deadlines für nationale Ausstiegsszenarien fehlen weiterhin. Dass die Türkei sich dafür einsetzen wird, ist unwahrscheinlich. Seit 2024 erzeugt sie mehr Kohlestrom als Deutschland, dem Spitzenreiter in der EU. Zudem will sie zum regionalen Drehkreuz für Gas werden. Unterstützung findet sie dabei nicht zuletzt von Gas- und Ölexporteuren wie Russland und den Golfstaaten, aber auch China und Indien, die Kohle für den heimischen Verbrauch abbauen. Die USA haben sich unter Donald Trump ohnehin aus dem Pariser Klimaabkommen verabschiedet; hochrangige US-Regierungsbeamte werden in Antalya nicht erwartet.
Wachsende Emissionen, wachsende Verantwortung
Der Rückzug der USA hat die Erwartungen an eine andere Großmacht noch gestärkt: China. Als weltweit größter CO₂-Emittent, Vorreiter der Energie- und Verkehrswende sowie wichtigster Produzent sauberer Technologien spielt die Volksrepublik eine einzigartige Rolle für den internationalen Klimaschutz. China verursacht inzwischen knapp ein Drittel der weltweiten CO₂-Emissionen aus fossilen Brennstoffen. Das ist nicht verwunderlich: In der Volksrepublik leben 1,4 Milliarden Menschen, deren Wohlstand steigt. Ein erheblicher Teil der Emissionen entsteht jedoch bei der Produktion von Exportgütern, die andernorts konsumiert werden.
China will einen bedeutenden Platz auf der Weltbühne einnehmen. Dies zeigt sich auf allen Politikfeldern, auch im Klimaschutz.
Auch historisch betrachtet tragen vor allem die westlichen Industriestaaten Verantwortung für die Erderwärumg. Dem trägt die internationale Klimapolitik Rechnung: Die 1992 verabschiedete UN-Klimarahmenkonvention verankerte das Prinzip der »gemeinsamen, aber unterschiedlichen Verantwortlichkeiten und jeweiligen Fähigkeiten« (CBDR-RC). Alle Staaten müssen zum Klimaschutz beitragen, die Industrieländer ihre Emissionen jedoch schneller senken und Gelder für Klimaschutzmaßnahmen in Entwicklungsländern bereitstellen. 1992 lag Chinas Pro-Kopf-Einkommen bei unter 400 US-Dollar pro Kopf – und zwar pro Jahr, nicht pro Monat. China galt als Entwicklungsland und erhielt mehr Geld als andere Länder aus dem »Mechanismus für umweltverträgliche Entwicklung« (Clean Development Mechanism, CDM), der es Industriestaaten erlaubte, mitunter fragwürdige Klimaschutzprojekte andernorts zu finanzieren und die Einsparungen auf eigene Reduktionsziele anzurechnen.
Spätestens nachdem China 2006 die USA als größten jährlichen CO₂-Emittenten abgelöst hatte, wuchs der Druck auf Peking, verbindliche Klimaschutzziele zu entwickeln. Insbesondere die USA wollten die Zweiteilung zwischen Industrie- und Entwicklungsländern aufbrechen, denn die Klimarahmenkonvention sieht keinen Statuswechsel etwa bei wachsender Wirtschaftskraft oder steigenden Emissionen vor. So gilt als Industriestaat, wer 1992 Mitglied der OECD war. China, ebenso wie die reichen Golfstaaten, ist demnach bis heute offiziell ein »Entwicklungsland«.
Auf der UN-Klimakonferenz in Kopenhagen 2009 spitzte sich dieser Konflikt erstmals zu. China bildete mit Brasilien, Indien und Südafrika die BASIC-Gruppe und lehnte verbindliche Emissionsreduktionsziele für Entwicklungsländer ab, woraufhin die USA unter dem frisch gewählten Präsidenten Barack Obama ihrerseits Zugeständnisse verweigerte. Die COP15 in Kopenhagen gilt daher als diplomatisches Fiasko.
Doch mit dem Ende der 2000er Jahre zeichneten sich weltpolitische Veränderungen ab, die schließlich auch zu einer größeren Rolle Chinas in der Klimapolitik führten. 2013 wurde schließlich Xi Jinping zum Staatspräsidenten der Volksrepublik ernannt. Unter Xi verabschiedete sich die Kommunistische Partei Chinas (KPCh) von Deng Xiaopings berühmter außenpolitischer Maxime, »die eigenen Fähigkeiten zu verbergen und Zeit zu gewinnen«. Stattdessen gilt nun: China soll einen der eigenen Bedeutung angemessenen Platz auf der Weltbühne einnehmen. Dies zeigt sich auf allen Politikfeldern, auch im Klimaschutz. Die bilaterale Verständigung zwischen Xi und Obama 2014 bereitete den Weg für das Pariser Klimaabkommen. Ein historischer Durchbruch: 195 Staaten einigten sich erstmals auf verbindliche Klimaziele.
Chinas Beharren auf dem Status als Entwicklungsland
Doch mit dem Pariser Klimaabkommen ist die Unterscheidung zwischen Entwicklungs- und Industrieländern aus der internationalen Klimapolitik nicht verschwunden und die chinesische Regierung hält an dem Selbstverständnis als Entwicklungsland fest. Auch das 2024 auf der COP29 in Baku vereinbarte Neue Klimafinanzierungsziel (New Collective Quantified Goal; NCQG) wahrt diese Differenzierung: Bis 2035 sollen jährlich mindestens 1300 Mrd. US-Dollar für Klimaschutz in Entwicklungsländern investiert werden; rund 300 Mrd. davon sollen die Industriestaaten aufbringen. Entwicklungsländer im Sinne der Klimarahmenkonvention, darunter China, können sich beteiligen, sind dazu aber nicht verpflichtet.
Die Selbstbezeichnung als ›Entwicklungsland‹ ist ein Grundpfeiler chinesischer Politik. Denn nur wer zu dieser Gruppe gehört, kann sie auch anführen.
Tatsächlich stellt die chinesische Regierung im Rahmen von bilateralen Süd-Süd-Kooperationen hohe Summen für Entwicklungsländer bereit. Auch hat Xi Jinping 2020 vor den Vereinten Nationen die sogenannten »Dual-Carbon-Ziele« angekündigt: Chinas CO₂-Ausstoß soll vor 2030 seinen Höhepunkt erreichen, bevor die Emissionen danach kontinuierlich absinken und das Land bis 2060 CO₂-Neutralität erreicht. 2025 legte Peking im Rahmen des Pariser Klimaabkommens ein Klimaziel vor, mit dem es sich erstmals auch zu einer absoluten Reduktion der gesamten Treibhausgasemissionen verpflichtete: Bis 2035 sollen diese gegenüber ihrem Höchststand um sieben bis zehn Prozent sinken. Tatsächlich sanken Chinas Emissionen 2025 erstmals – und zwar um 0,3 Prozent.1 Das wurde von vielen als Hoffnungszeichen in der an guten Nachrichten armen Klimaschutzpolitik gedeutet.
Allerdings bleibt offen, ob und wie stark die Emissionen weiter sinken werden. Dieses Jahr stagnieren sie vermutlich.2 Auch politisch sind die Klimaziele weniger ambitioniert, als die chinesische Regierung sie auf internationalem Parkett darstellt. Zwar legte sie mit dem 15. Fünfjahresplan (2026–2030) nach: Bis 2030 soll die CO₂-Intensität der Wirtschaft um 17 Prozent sinken und der Anteil nichtfossiler Energieträger am Energieverbrauch insgesamt von knapp 22 auf 25 Prozent steigen. Für einen mit dem 1,5-Grad-Ziel vereinbarten Emissionspfad reicht dies jedoch nicht: Der Climate Action Tracker bewertet Chinas Klimaziele als »höchst unzureichend«. Darin unterscheidet sich China jedoch kaum von den meisten Staaten dieser Welt.
Auch das chinesische Projekt der ›Neuen Seidenstraße‹ hat einen grünen Anstrich bekommen.
Hinter Chinas Festhalten am Status als »Entwicklungsland« steht mehr als ein Streit um Geld und Reduktionspfade. Staatliche Souveränität und die Hoheit über den eigenen wirtschaftlichen Entwicklungspfad, aber auch die Selbstbezeichnung als »Entwicklungsland« gehören zu den Grundpfeilern chinesischer Politik. Denn nur wer zu dieser Gruppe gehört, kann sie auch anführen. China beansprucht eine Sonderrolle als Primus inter Pares, als Erster unter Gleichen: Das Reich der Mitte ist eine wirtschaftliche Großmacht, die gerne zusätzliche Verantwortung übernimmt, sich jedoch vom Westen abgrenzt. Als selbsternannte Sprecherin des Globalen Südens verweist die chinesische Regierung auf gemeinsame Erfahrungen mit Kolonialismus und nachholender wirtschaftlicher Entwicklung. So bezeichnete Chinas Klimagesandter Liu Zhenmin gegenüber »China Newsweek« 2024 die Forderung nach einer größeren Führungsrolle Pekings in der Klimapolitik als Versuch des Westens, China durch Schmeicheleien zusätzliche Verpflichtungen aufzubürden. Grundlage der chinesischen Verhandlungsposition bleibe die G77 plus China. Doch auch hier gibt es Konflikte: Gerade kleine Inselstaaten und die Gruppe der »am wenigsten entwickelten Länder« drängen auf mehr Klimaschutz und Finanzierung, auch von China.
Chinas »Ökologische Zivilisation«
Als »Erster unter Gleichen« versucht Chinas Regierung, den internationalen Klima- und Entwicklungsdiskurs normativ zu prägen. Im Weißbuch »China’s Green Development in the New Era« von 2023 präsentiert sie ein Entwicklungskonzept, das Umweltschutz und Wirtschaftswachstum verbindet. Zu den Leitbegriffen zählt nicht zuletzt die »ökologische Zivilisation«, die seit 2018 in der Verfassung verankert ist. Dabei verknüpft China Klimapolitik mit der übergeordneten außenpolitischen Vision. So heißt es bei »Xi Inspiriert«, einer Reihe mit Zitaten Xi Jinpings: »Wie auch immer sich die Welt verändern mag: China wird seine Klimaschutzbemühungen nicht verlangsamen, seine Unterstützung für die internationale Zusammenarbeit nicht zurückfahren und in seinen Anstrengungen zum Aufbau einer Gemeinschaft mit geteilter Zukunft für die Menschheit nicht nachlassen.« Einer Gemeinschaft, die China anführen will.
Dieser Anspruch zeigt sich auch in Chinas globalen Initiativen, darunter die 2021 vorgestellte Global Development Initiative, mit der Peking zur Umsetzung der UN-Agenda 2030 mit ihren 17 Nachhaltigkeitszielen beitragen will. Auch das chinesische Projekt der »Neuen Seidenstraße« (Belt and Road Initiative; BRI), mit der China seit 2013 Handelswege und Infrastruktur ausbaut, hat einen grünen Anstrich bekommen. Ein Beispiel ist die 2019 gegründete Belt and Road Initiative International Green Development Coalition (BRIGC), die Umweltstandards für chinesische Auslandsprojekte inklusive eines Ampelsystems zur Bewertung ökologischer und sozialer Risiken entwickelt hat. Ihre Umsetzung bleibt jedoch freiwillig. Dass nicht alles grün ist, was so heißt, zeigen Chinas Energieinvestitionen. Zwar kündigte Xi Jinping 2021 an, keine neuen Kohlekraftwerke im Ausland mehr zu finanzieren und zu bauen, aber dennoch fließen nach wie vor gigantische Summen in fossile Energien: 2025 entfielen im Rahmen der BRI rund 71,5 Mrd. US-Dollar auf Öl und Gas (gegenüber 18,3 Mrd. auf Wind- und Solarenergie sowie Müllverbrennungsanlagen).
Auch im Inland investiert China weiterhin in den Abbau fossiler Energieträger – und importiert Öl und Gas, nicht zuletzt aus Iran und Russland. Doch für die KPCh ist wirtschaftliche Unabhängigkeit ein hohes Gut. Statt sich auf Energieimporte aus dem Ausland zu verlassen, ruht die chinesische Regierung sich lieber auf den inländischen Kohlereserven aus. Daher bleibt Kohle eine tragende Säule der Stromversorgung, obwohl die installierte Wind- und Solarleistung inzwischen jene der Kohlekraftwerke übertrifft. Während in westlichen Ländern häufig Gaskraftwerke die schwankende Einspeisung erneuerbarer Energien ausgleichen, übernimmt in China vor allem Kohle diese Funktion. Der Ausbau von Netzen und Speichern soll das ändern, erfordert aber weitere Investitionen und Reformen. Xi Jinping verfolgt in der Energiepolitik daher die Devise, »erst aufbauen, dann einreißen«. Noch 2024 genehmigte die Regierung neue Kohlekraftwerke mit 66,7 Gigawatt Leistung und begann den Bau weiterer mit 94,5 Gigawatt – so viel wie seit 2015 nicht mehr. Stromengpässe 2021 und 2022, als Hitze und Dürre die Wasserkrafterzeugung beeinträchtigten, haben die Sorgen um Energiesicherheit verstärkt. Hinzu kommen mächtige wirtschaftliche Interessen. Die Zentralregierung ist bei der Umsetzung ihrer Klimaziele auf die Provinzregierungen angewiesen, deren Prioritäten von denen Pekings mitunter abweichen. Regionen wie die Innere Mongolei, Shanxi und Shaanxi sind eng mit dem Kohlebergbau und energieintensiven Industrien verflochten, fürchten aber auch den Verlust von Arbeitsplätzen und gesellschaftlicher Stabilität.
Strom deckt inzwischen knapp 30 Prozent des chinesischen Energieverbrauchs, deutlich mehr als im OECD-Durchschnitt.
Auf dem Weg in den Elektrostaat?
Dennoch gibt es positive Signale: Laut Agora Energy China und Agora Energiewende verlangsamte sich das Emissionswachstum von 4,5 Prozent im Jahr 2023 auf nur noch 0,7 Prozent 2024. Im ersten Quartal 2025 sanken die Emissionen aus der Verbrennung fossiler Energieträger sogar um 1,2 Prozent. Treiber dieser Entwicklung sind der massive Ausbau von Wind- und Solarenergie sowie die Elektrifizierung: Strom deckt inzwischen knapp 30 Prozent des chinesischen Endenergieverbrauchs, deutlich mehr als im OECD-Durchschnitt.
Für die Volksrepublik wird es ein leichtes Spiel sein, das »35x35«-Ziel der COP31 zu erreichen. Das liegt nicht zuletzt daran, dass China frühzeitig Energie-, Klima- und Industriepolitik miteinander verknüpft hat – und viele der dort ansässigen Unternehmen von einer ambitionierten Energie- und Verkehrswende profitieren. Laut Carbon Brief trugen saubere Energietechnologien 2025 mehr als ein Drittel zum Wirtschaftswachstum bei.
Bereits mit dem Erneuerbare-Energien-Gesetz von 2005 erklärte China den Ausbau erneuerbarer Energien zur nationalen Priorität. Einspeisevergütungen, Abnahmegarantien und staatlich koordinierter Netzausbau förderten ihren Aufstieg. Obwohl die KPCh zunehmend auf Marktmechanismen setzt, behält der Parteistaat eine zentrale Rolle hinsichtlich wegweisender Entscheidungen, aber auch bei den Besitzverhältnissen. Die Netzbetreiber State Grid und China Southern Power Grid sowie die fünf größten Stromerzeuger unterstehen der staatlichen Kommission zur Kontrolle und Verwaltung von Staatsvermögen.
Ab 2010 bezeichnete die chinesische Regierung Solarenergie, Windkraft und Elektromobilität als strategische Schlüsselindustrien und förderte sie gezielt. Kaufanreize, etwa für E-Autos, schufen Absatzmärkte, während Forschungsgelder, Steuererstattungen, günstige Grundstücke und Kredite den Aufbau heimischer Unternehmen unterstützten. Hinzu kamen Maßnahmen, um ausländische Wettbewerber zurückzudrängen. So schrieb der 12. Fünfjahresplan (2011–2015) vor, dass 80 Prozent der Vorprodukte für Solarzellen aus heimischer Produktion stammen sollten. Die Strategie »Made in China 2025« setzte für die Automobilindustrie das Ziel, dass bis 2025 80 Prozent der in China verkauften Elektro- und Hybridfahrzeuge von chinesischen Herstellern stammen sollten. Beides gelang.
Chinas langfristige Industrie- und Energiepolitik verknüpft den Ausbau erneuerbarer Energien und die Verkehrswende mit der Förderung chinesischer Unternehmen. Sie soll die Energiesicherheit stärken, internationale Abhängigkeiten verringern und global wettbewerbsfähige Unternehmen hervorbringen. Der Politökonom Christopher McNally spricht von einem »Sino-Kapitalismus«, geprägt von einem »dialektischen Verhältnis«: »von oben gesteuerte, staatlich koordinierte Kapitalakkumulation geht einher mit von unten entstehenden, netzwerkbasierten Formen der Kapitalakkumulation, die häufig global integriert und marktorientiert sind«. Unternehmen wie BYD, CATL, LONGi, JinkoSolar, Goldwind und Mingyang sind überwiegend in Privat- oder Mischbesitz, profitieren jedoch von den staatlich gesetzten Rahmenbedingungen.
Zwischen 2011 und 2021 investierte China zehnmal so viel in den Aufbau von Produktionskapazitäten für Solartechnologien wie die EU.
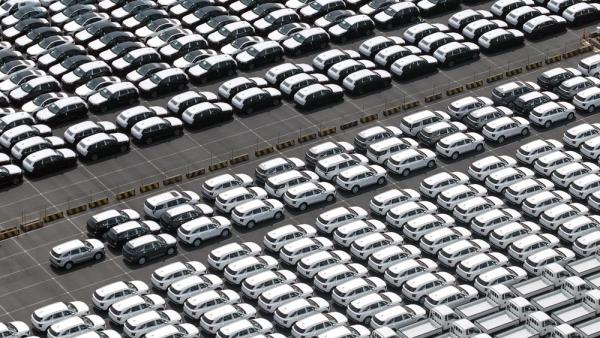
So sind heute sechs der weltweit zehn größten Hersteller von Batterien für Elektroautos und sieben der zehn größten E-Auto-Hersteller in China ansässig. Das gilt auch für sechs der größten Windturbinenproduzenten und sieben der zehn größten Solarmodulhersteller. Chinas Produktionsmacht ist in der Solarindustrie am ausgeprägtesten. Entlang aller wesentlichen Fertigungsstufen – von Polysilizium über Wafer und Zellen bis zu fertigen Modulen – entfallen mehr als 80 Prozent der weltweiten Produktion auf chinesische Unternehmen. Industrielle Cluster und ein riesiger Binnenmarkt ermöglichen in China Skaleneffekte, die zu niedrigen Produktionskosten führen. Gleichzeitig hat die staatliche Förderung zahlreiche Unternehmen hervorgebracht, von denen viele den Wirtschaftskampf nicht überleben werden. Laut AlixPartners könnten bis 2030 nur 15 von über 120 chinesischen E-Auto-Herstellern profitabel sein. In der Solarindustrie drückten Überkapazitäten die Modulpreise binnen eines Jahrzehnts um über 80 Prozent. Der ruinöse Preiskampf, in China als »Involution« (neijuan) bezeichnet, treibt Unternehmen in den Abgrund. Selbst Marktführer schreiben Verluste und verkaufen teils unter Produktionskosten.
Nach Angaben der Internationalen Energieagentur (IEA) investierte China zwischen 2011 und 2021 zehnmal so viel in den Aufbau von Produktionskapazitäten für Solartechnologien wie die EU. Während westliche Regierungschefs die Subventionen und Überkapazitäten als wettbewerbsverzerrend kritisieren, kommentierte der Wirtschaftshistoriker Adam Tooze in der »Financial Times« im Juni 2026 treffend: »Hätte die Industriepolitik im Westen mit ähnlich geringem Mitteleinsatz derart große Erfolge erzielt, würden wir uns dafür auf die Schulter klopfen.«3 Laut der IEA würde die Nutzung der bereits vorhandenen, jedoch nicht ausgenutzten Fertigungskapazitäten für Solarenergie und netzgebundene Batterien die weltweiten Emissionen bis 2030 um 15 Prozent senken.
Das Dilemma der chinesischen Billigproduktion
Die niedrigen Preise chinesischer Technologien sind ein Geschenk für die globale Energie- und Verkehrswende. Auch ohne umfangreiche staatliche Förderprogramme oder Finanzierung aus Industriestaaten erleichtern sie den Umstieg auf erneuerbare Energien und Elektromobilität. Mehr als die Hälfte der chinesischen Solarmodulexporte geht inzwischen in Länder des Globalen Südens. Ein berühmtes Beispiel ist Pakistan: Dort ist auf Dächern privater Haushalte erzeugter Solarstrom inzwischen oft günstiger als Netzstrom. Vor allem Haushalte mit niedrigen und mittleren Einkommen haben deshalb eine »Energiewende von unten« vorangetrieben. Dass sich so ein positiver »Kipppunkt«4 für das Klima entwickelt, ist allerdings kein Selbstläufer.
Chinas industrielle Stärke schafft auch ein Dilemma für die globale Energiewende: Ihre Dominanz verstärkt Abhängigkeiten und erschwert den Aufbau konkurrierender Industrien andernorts. Beides reduziert mitunter die Akzeptanz für ambitionierte Klimaschutzmaßnahmen, zumal wenn der Verlust von Profiten, aber auch Arbeitsplätzen droht. Hinzu kommt eine geopolitische Konfliktlage, die aktuell unter den Schlagworten »Petrostaaten gegen Elektrostaaten« diskutiert wird.5 Verschärft wird dieses Dilemma durch Chinas Handelsüberschuss, der 2025 rund 1,2 Billionen US-Dollar erreichte. In den USA und der EU sind längst Zölle etwa auf E-Autos aus China eingeführt worden; im Kontext des »China-Schock 2.0«-Diskurses reißen die Diskussionen über weitere Maßnahmen nicht ab.6 Doch auch in Ländern des Globalen Südens wächst die Sorge, chinesische Importe könnten den Aufbau eigener Industrien behindern. So versucht Indien, eigene Produktionskapazitäten für grüne Technologien aufzubauen und Abhängigkeiten zu begrenzen.
Chinas private Green-Tech-Unternehmen reagieren auf diese Konflikte längst mit wirtschaftlicher Internationalisierung: Sie bauen Fabriken im Ausland und haben Investitionen von mindestens 227 Mrd. US-Dollar in ausländische Produktionsstätten für Elektroautos, Batterien, Solarmodule und weitere grüne Technologien angekündigt.7 Die meisten Vorhaben konzentrieren sich auf Südostasien, angeführt von Indonesien, aber auch Marokko und Ungarn ziehen hohe Summen an. Deutschland liegt, betrachtet man die angekündigten Investitionsvolumen, global auf Platz 15.
Die Expansion der chinesischen Unternehmen folgt dabei unterschiedlichen Interessen: Sie wollen neue Absatzmärkte erschließen, Handelsbarrieren umgehen und sich den Zugang zu strategischen Rohstoffen sichern. Gestützt, mitunter aber auch beschränkt, werden sie dabei von der chinesischen Regierung. Ein Beispiel: Seit Juli 2025 reglementiert China den Export von Lithium-Eisenphosphat-Batterietechnologien (LFP), indem das Handelsministerium die Ausfuhr von Herstellungsverfahren für Kathodenmaterialien sowie LFP-Technologien der dritten und vierten Generation durch strikte Exportkontrollen und Lizenzpflichten einschränkt.
China steht gleichzeitig für das Potenzial und die Widersprüche des Wegs in ein postfossiles Zeitalter.
Die internationalen Klimaverhandlungen werden durch diese Konflikte nicht einfacher. Für viele Staaten ist Klimapolitik auch mit der Frage verbunden, welche Rolle sie in einer Weltwirtschaft in einem postfossilen Zeitalter spielen werden. China steht dabei gleichermaßen für das Potenzial wie für die Widersprüche dieses Umbruchs: Kein Land investiert mehr in den Ausbau erneuerbarer Energien, kein Land verbrennt mehr Kohle. Chinas Investitionen und Exporte können zu Emissionssenkungen beitragen und Transformationspfade eröffnen, aber auch Abhängigkeiten schaffen. Klar ist: China wird den eigenen Beitrag zur globalen Energie- und Verkehrswende durch günstige Exporte positiv hervorheben und in Süd-Süd-Kooperationen investieren, sich jedoch bei Emissionssenkungen und Klimafinanzierung nicht so bald mit den Industriestaaten messen lassen.
Auf internationalem Parkett will die KPCh trotzdem glänzen: Berichten zufolge möchte sie die COP33 im Jahr 2028 in China ausrichten. Vielleicht möchte sie in die Annalen der Geschichte eingehen und dort den überfälligen Ausstieg aus fossilen Energieträgern verbindlich festschreiben. Wahrscheinlicher ist, dass es weitergeht wie bisher: Mehr Elektrifizierung, mehr Erneuerbare, aber eben auch mehr Kohle, Öl und Gas, um einen Energiehunger zu stillen, der nicht zuletzt durch Künstliche Intelligenz stetig wächst. Wenn dann in ein paar Jahrzehnten noch mehr Erdregionen unbewohnbar sind, kann die KI andernorts die Gründe für diese Unbewohnbarkeit in Millisekunden analysieren. Die Verantwortung wird dann bei den Industriestaaten des Westens liegen, aber auch bei China, Indien, Iran, Russland, Saudi-Arabien – und bei jenen Konzernen, deren Profite mit den Emissionen wachsen.
1 Lauri Myllyrita, Analysis: China’s CO2 emissions have now been »flat or falling« for 21 months, carbonbrief.org, 12.2.2026.
2 Lauri Myllyrita, Analysis: China’s CO2 emissions fall in Q2 2026 due to plummeting oil use, carbonbrief.org, 3.9.2026.
3 Adam Tooze, Wasting China’s solar panel surplus is madness, Clean power is within our reach — yet factories sit idle, ft.com, 6.6.2026.
4 Vgl. Benjamin von Brackel und Toralf Staud, Klima vor dem Kollaps? Mit positiven Kipppunkten das Schlimmste verhindern, in: »Blätter«, 11/2025, S. 111–116.
5 Vgl. Jürgen Trittin, Petrostaaten gegen Elektrostaaten. Das Ende des Westens und der fossilen Welt, in: »Blätter«, 8/2026, S. 79–88.
6 Vgl. Merle Groneweg, Schutzzölle und Ratlosigkeit: Europa und der China-Schock, in: »Blätter«, 9/2026, S. 29–32.
7 Xiaokang Xue und Mathias Larsen, China’s Green Leap Outward: The rapid scale-up of overseas Chinese clean-tech manufacturing investments, netzeropolicylab.com, 9.9.2025.